沪指缩量失守4080点,节前震荡静待破局信号,这一板块成市场“避风港”
4月28日,A股三大股指集体低开,全天维持弱势震荡格局。截至收盘,上证指数报4078.64点,下跌0.19%;深证成指报14830.46点,下跌1.1%;创业板指报3596.71点,下跌1.43%;北证50下跌2.65%。全市场成交额约25363亿元,较前一交易日缩量逾531亿元,量能进一步萎缩。两市及北交所共1696家上涨,3674家下跌,平盘130家。
距离五一假期仅剩两个交易日,市场交投氛围明显降温。有分析认为,节前资金避险观望情绪持续升温,跨长假的不确定性致使场内短线资金离场兑现、增量资金全面观望,这是成交量连续收缩的核心原因。沪指在4080点附近反复拉锯,4100点整数关口成为短期难以逾越的压力位,缺乏明显利好消息驱动的背景下,市场突破的契机大概率要等到假期结束后才会出现。
从盘面结构来看,今日防御性板块担当了护盘主角。煤炭板块逆势走高,昊华能源强势涨停,中煤能源、潞安环能等涨超4%。煤炭ETF国泰大涨3.5%。与此同时,证券板块盘中走强,广发证券涨超7%,带动非银金融板块整体红盘,对稳定指数起到了关键作用。
此外,医药板块延续了近日的活跃态势。药明康德、润都股份、汉森制药、津药药业等多股涨停,资金明显向医药生物聚集。消息面上,药明康德当日公布2026年一季报,实现营业收入124.36亿元,同比增长28.81%,净利润同比增长26.68%,双双创下历史同期新高,对板块情绪形成较强提振。化工股同样表现不俗,赤天化、华谊集团涨停。不过,有市场观察者指出,化工涨价和创新药板块今年的表现远不及去年。“去年都是3到5月份的王者,今年就好像是每次没板块涨的时候才跑来救场,缺乏持续性和板块效应。”从资金流向看,主力资金早间净流入非银金融、医药生物、电子等板块,同时净流出通信、计算机、有色金属等板块。
与之形成鲜明反差的是,前一日尚表现强势的科技股、电力和锂电池等方向今日全面降温。旅游酒店板块大幅调整,陕西旅游触及跌停,有色股也集体走弱,板块轮动节奏明显加快,短线操作的难度显著增加。
当前正值年报和一季报披露的最后窗口期,业绩风险的集中释放成为市场不得不面对的现实。昨日已有超过50只个股跌停,今日两市及北交所共有76只股票跌幅在9%以上,跌停数量几乎赶超涨停数量。这些跌停个股中,既有因业绩大幅亏损或不及预期而遭到抛售的“问题股”,也有在利好公告发布后资金选择“利好兑现、获利了结”的品种,个股层面的亏损效应较为显著。
尽管指数跌幅有限,但盘面内部的分化相当剧烈。有分析人士指出,这种大面积的个股杀跌与指数的相对稳定同时出现,恰恰说明当前A股在内在韧性上已今非昔比,整体处在易涨难跌的阶段,但个股层面的风险却不容小觑。随着业绩披露的尘埃落定,那些基本面存疑的公司正面临市场最直接的检验。
在指数平淡、多数个股调整的背景下,部分个股仍有亮眼表现。德龙汇能凭借超预期的业绩实现4天3板,维科技术3连板,综艺股份4天3板,冠豪高新、昊华能源、共达电声、迪生力、江特电机等个股同步创出阶段新高。市场在整体低迷中仍不乏结构性亮点,资金对业绩确定性的偏好愈发明确。
展望后市,尽管宏观面上工业企业利润回升、政策面预期相对平稳,但在美伊冲突不确定性以及五一长假在即的审慎心理驱使下,当前市场大概率仍将以震荡中的结构行情为主。在没有实质性利好催化出现之前,4100点难以一蹴而就。投资者当前需要做的,或许不是去猜测节前最后两个交易日的涨跌,而是趁此窗口期审视持仓的“成色”,节后等资金回流、新主线逐步明晰之时,市场才能真正迎来破局的契机。
今日沪深两市涨跌幅前五板块概览
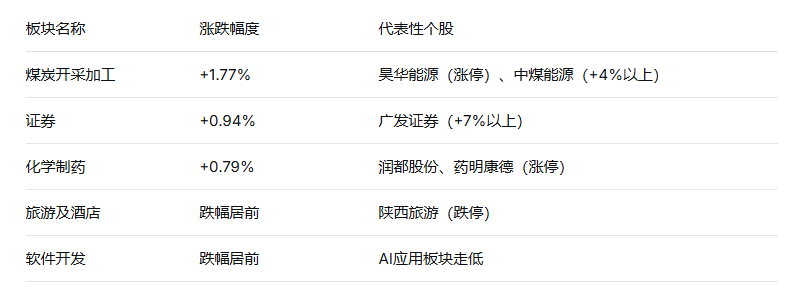
数据来源:Wind、东方财富Choice
 首页
 研报
 期货开户
 股票开户